Un modelo de negocio no es viable solo porque sus ingresos y costos caben en una hoja de cálculo. Debe resistir preguntas sobre demanda, precio, capacidad, pagos y dependencias. El análisis de sensibilidad de la contabilidad de gestión permite estudiar cómo cambian resultados cuando varían precio, unidades, costo variable o fijo [R13][R19]. Un escenario es un conjunto explícito de supuestos compatibles, no una predicción.
Primero verifica la coherencia de las decisiones
Comprueba que el Business Model Canvas describa el mismo segmento que la propuesta de valor; que los canales soporten el tipo de venta; que los precios cubran una contribución razonable; y que recursos y aliados permitan cumplir. Una contradicción operativa puede invalidar un resultado financiero aparentemente positivo.
Paso 1. Identifica las variables que realmente importan
Anota precio medio efectivo por unidad, volumen, costo variable, costos fijos, capacidad máxima, mezcla de canales, comisiones, devoluciones y calendario de cobros. Describe de dónde sale cada supuesto. Evita elaborar escenarios cambiando diez cifras sin explicar qué los produciría. El conocimiento sobre demanda debe apoyarse en estimaciones explícitas del mercado, sin convertir una estimación en un hecho.
Paso 2. Construye cuatro escenarios distintos
Un caso conservador plantea condiciones desfavorables pero plausibles; el central representa la hipótesis de trabajo; el favorable explora mejores condiciones; el adverso severo pregunta qué ocurriría si varias condiciones importantes se deterioran simultáneamente. Esta separación es una estructura práctica para comparar, no una nomenclatura obligatoria ni un pronóstico estadístico.
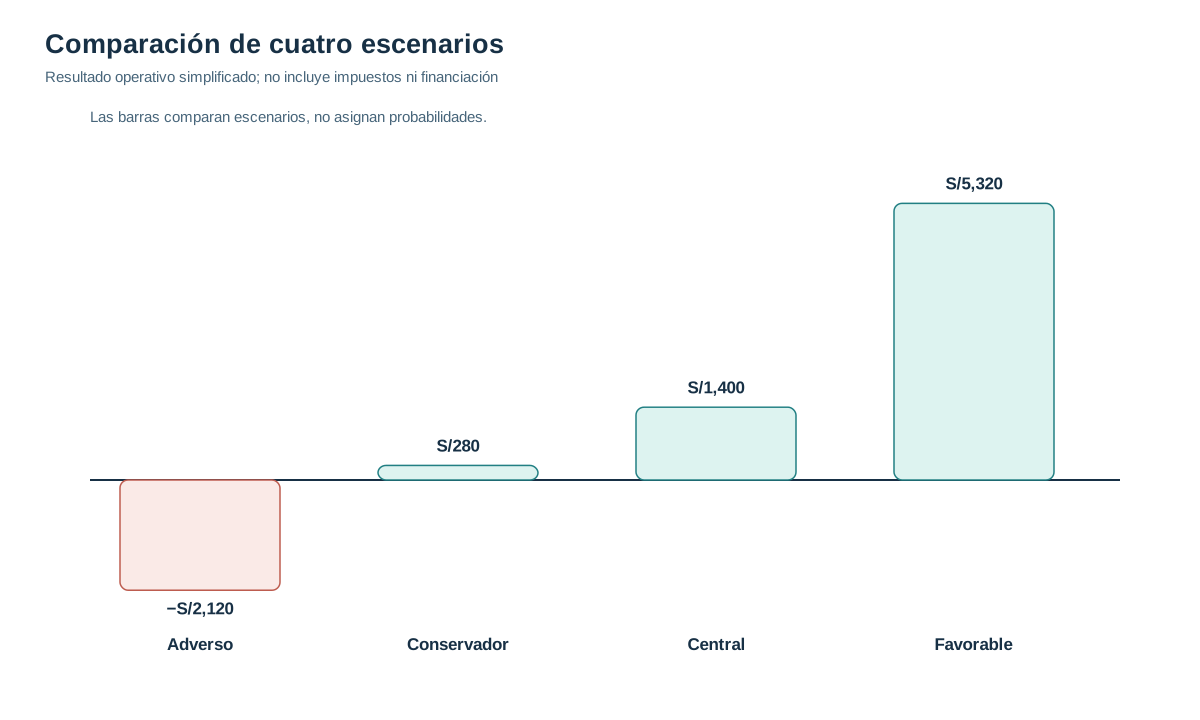
Almuerzo Cerca, ejemplo completamente hipotético: costos fijos S/4.200 mensuales. Resultado simplificado = volumen × (precio − costo variable) − 4.200.
| Escenario | Unidades/mes | Precio S/ | Costo variable S/ | Resultado simplificado S/ |
|---|---|---|---|---|
| Adverso severo | 260 | 36 | 28 | −2.120 |
| Conservador | 320 | 40 | 26 | 280 |
| Central | 400 | 40 | 26 | 1.400 |
| Favorable | 560 | 42 | 25 | 5.320 |
En el caso central, 400 × (40 − 26) − 4.200 = S/1.400. En el favorable, 560 × 17 − 4.200 = S/5.320. La tabla no incorpora impuestos, inversión inicial, financiación, depreciación ni cambios de costos fijos por capacidad; los resultados no son pronósticos ni rentabilidad neta. Los costos variables cambian entre escenarios como hipótesis, no como certeza de eficiencia.
Paso 3. Verifica el límite de capacidad
Si suponemos capacidad máxima teórica de 22 almuerzos diarios durante 26 días, el máximo es 572 al mes, sin interrupciones. El favorable de 560 utiliza cerca del 97,9 % de esa capacidad teórica. Esto exige preguntarse si almacenamiento, producción, reparto y proveedores pueden sostener tal volumen. Una hoja de cálculo no puede superar una capacidad física sin incorporar nuevos recursos y costos. Revisa el mapa de capacidades.
Paso 4. Prueba una variable a la vez para comprender sensibilidad
Manteniendo el escenario central (400 unidades, precio S/40, costo variable S/26, fijos S/4.200), cambia solo el precio a S/38: el resultado baja de S/1.400 a S/600 si el volumen se mantiene, condición que no está comprobada. Si el costo variable sube a S/28 con las demás cifras constantes, también baja a S/600. Si el volumen baja a 300, el resultado llega a S/0. Este análisis no estima probabilidades; muestra qué supuestos tienen más influencia en la aritmética [R19].
Cuando una variable muy influyente siga respaldada por evidencia débil, utiliza la guía para priorizar las hipótesis más riesgosas y decidir qué investigar primero. La sensibilidad muestra el impacto numérico; la prioridad de aprendizaje incorpora también la incertidumbre y el costo de equivocarse.
Paso 5. Distingue beneficio operativo simplificado de caja disponible
Un contrato corporativo puede aumentar ventas registradas y retrasar entradas de efectivo. Por eso debes elaborar un calendario separado: saldo inicial, cobros esperados, pagos a proveedores y personal, reservas e inversiones. IAS 7 distingue flujos de operación, inversión y financiación [R14]. No deduzcas liquidez de un resultado positivo en la tabla.
Paso 6. Evalúa el peor escenario útil, no una fantasía apocalíptica
Pregunta qué combinación de problemas es plausible: retrasos de pago, proveedor principal inactivo, merma mayor o caída de pedidos. Identifica qué condición haría imposible cumplir la propuesta, cuánto efectivo necesitarías y qué alternativa del modelo podrías rediseñar. Una contingencia operativa detallada se prepara en el pilar 4; probar incertidumbres clave pertenece al pilar 3.
Si el caso adverso incluye fallos operativos identificables, profundiza en cómo diseñar respuestas y planes de contingencia. Un escenario describe consecuencias posibles; una respuesta concreta precisa señales de activación, responsables, recursos y límites.
Paso 7. Decide, registra y vuelve al modelo
Las posibles decisiones son: continuar con supuestos identificados, rediseñar precio/canal/servicio, obtener más evidencia, reducir dependencia o abandonar la configuración. No uses el escenario favorable para justificar gasto fijo que solo sería sostenible si todo sale bien. Contrasta con evaluación crítica de la evidencia y evaluación de oportunidad.
Cuando distintos resultados conduzcan a decisiones diferentes, utiliza un árbol de decisiones y registra la siguiente iteración del modelo.
Tras decidir qué escenario merece avanzar, compara beneficios estimados con la proyección de caja y sus reservas. Registrar ventas no garantiza liquidez; convierte condiciones de cobro, pagos anticipados y necesidades de capital de trabajo en decisiones verificables antes de iniciar la operación.
Errores frecuentes y límites
Asignar probabilidades sin datos; cambiar costos de un escenario sin explicar por qué; olvidar impuestos, inversión y capital de trabajo; superar capacidad física; confundir punto de equilibrio con caja positiva; o declarar «viable» una hoja que omite riesgos regulatorios y operativos. Un escenario no valida la demanda.
Criterios para decidir después de la tabla
No declares «aprobado» solo porque el caso central es positivo. Pregunta si el conservador conserva margen suficiente, si el peor caso demanda efectivo que no tienes y si el favorable supera la capacidad real. Para cada escenario escribe una decisión condicional: «Si la contribución cae por debajo de S/10, revisaremos canal y precio» o «Si el reparto no puede superar 15 pedidos diarios, no aceptaremos 20». Estos umbrales son ejemplos de gestión hipotéticos, no garantías ni cifras recomendadas universalmente. La decisión debe identificar una acción, un responsable y el dato que la activaría.
Qué deberías tener al terminar
Cuatro escenarios coherentes, supuestos con fuente, comprobación de capacidad, sensibilidad de variables clave, advertencias de caja, riesgos y una decisión de diseño documentada. Fuentes: [R13][R14][R19][R01].
Bibliografía y referencias
- [R13] OpenStax — Managerial Accounting, Chapter 3 Summary. https://openstax.org/books/principles-managerial-accounting/pages/3-summary — Margen de contribución, punto de equilibrio, mezcla y sensibilidad.
- [R19] OpenStax — Break-Even Sensitivity Analysis. https://openstax.org/books/principles-managerial-accounting/pages/3-3-perform-break-even-sensitivity-analysis-for-a-single-product-under-changing-business-situations — Cambios de precio, volumen y costos en escenarios.
- [R14] IFRS Foundation — IAS 7 Statement of Cash Flows. https://www.ifrs.org/issued-standards/list-of-standards/ias-7-statement-of-cash-flows/ — Clasificación de flujos operativos, de inversión y financiación.
- [R01] Strategyzer — The Business Model Canvas. https://www.strategyzer.com/library/the-business-model-canvas — Nueve bloques interdependientes y uso iterativo del Canvas.