Una empresa puede registrar ventas suficientes y, aun así, quedarse sin efectivo para pagar a sus proveedores cuando vence una obligación.
Ventas, ingresos, cobros y efectivo disponible
Una venta registra una transacción comercial; un cobro indica cuándo entra el dinero. Un gasto y un pago tampoco ocurren siempre al mismo tiempo. El margen de contribución y la rentabilidad se estudian en el artículo de costos. Aquí proyectamos dinero efectivamente recibido y pagado, incluida la inversión y la financiación, sin confundir préstamos con ingresos comerciales. El Gobierno australiano define el flujo de caja mediante saldo inicial, entradas, salidas y saldo final, identificando expresamente los importes estimados [R09].
Método para construir doce meses de caja
- Define moneda, periodicidad, impuestos y fecha del saldo inicial.
- Estima unidades vendidas y precio, separando escenarios sin declarar que la demanda está validada.
- Convierte ventas a cobros según condiciones de pago: contado, tarjeta, crédito y retrasos.
- Proyecta costos variables pagados según cuándo se compran o reponen insumos.
- Incluye pagos fijos, personal, alquiler, deuda, impuestos aplicables y desembolsos iniciales cuando ocurran.
- Registra préstamos o aportes en líneas separadas y sus futuras cuotas como salidas.
- Calcula cada saldo final y úsalo como saldo inicial del siguiente mes.
- Examina el menor saldo proyectado, la sensibilidad a retrasos y las obligaciones que no se pueden aplazar.
- Revisa los supuestos cada mes con cifras reales y documenta desviaciones.
La identidad que nunca debe fallar es: saldo final = saldo inicial + cobros y aportes − pagos, usando categorías claras que eviten contar la misma transacción dos veces.
Ejemplo: rentable en resultados, pero corto de caja
Partimos del modelo hipotético ya usado en el pilar 2: precio S/40, costo variable S/26 por pedido y costos fijos mensuales S/4.200. El desembolso inicial S/12.500 pertenece al artículo de inversión; imaginemos que, después de pagarlo, quedan S/3.000 de caja operativa.
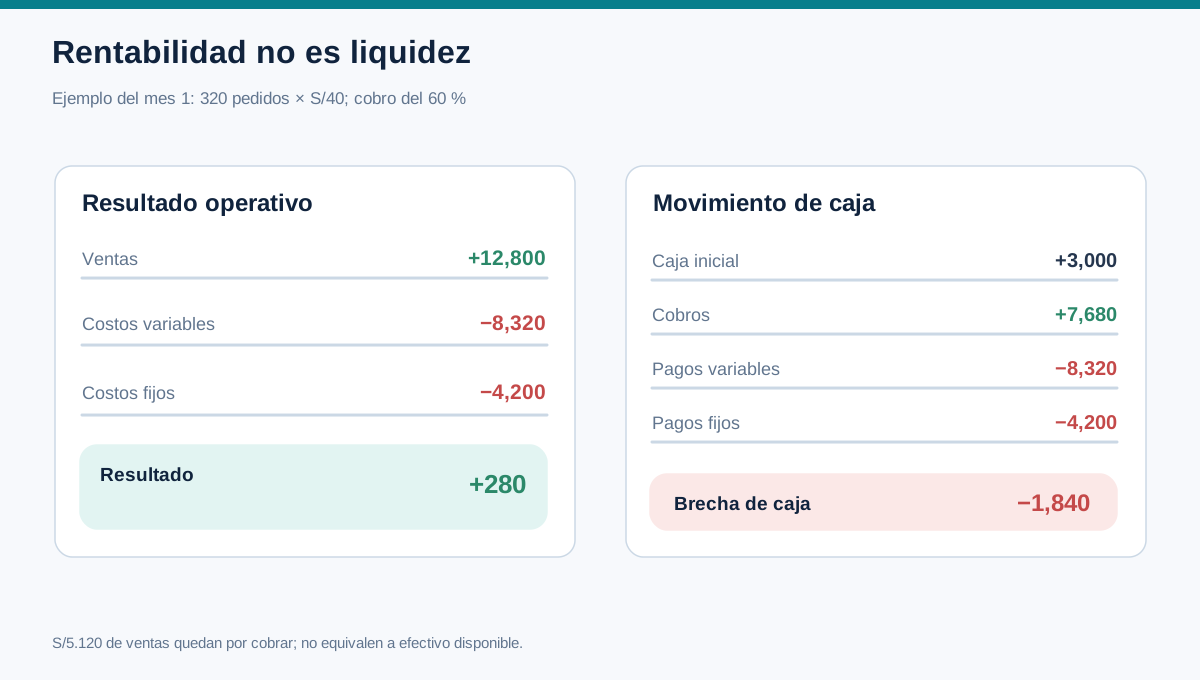
En el primer mes se venden 320 pedidos: ventas por S/12.800, costo variable de S/8.320 y resultado operativo simplificado de S/280 antes de impuestos y otras partidas no modeladas. Pero supongamos que solo 60 % de las ventas se cobra durante el mismo mes. El cobro real sería S/7.680; si los costos variables y fijos se pagan completos, salen S/12.520. El saldo final sería S/3.000 + S/7.680 − S/12.520 = −S/1.840. La cifra negativa indica una brecha de financiación, no que la cuenta bancaria pueda operar legalmente en descubierto.
| Concepto | Primer mes, S/ |
|---|---|
| Saldo inicial tras los pagos de preparación | 3.000 |
| Cobros (60 % de 12.800) | 7.680 |
| Pago de insumos variables | −8.320 |
| Pagos fijos | −4.200 |
| Saldo final sin financiación adicional | −1.840 |
Quedan S/5.120 por cobrar, cuya disponibilidad dependerá de las condiciones de pago y de posibles impagos. La diferencia entre utilidad y caja es el aprendizaje central. La plantilla del paquete extiende el cálculo a doce meses con supuestos explícitos. No presupongas que la financiación cubre mágicamente meses posteriores: hay que revisar toda la serie.
Capital de trabajo, reservas y déficit máximo
Capital de trabajo suele vincularse a recursos corrientes necesarios para sostener el ciclo de operación. No lo confundas con el dinero para adquirir equipos ni con un porcentaje arbitrario de ventas. Para dimensionar el efectivo de arranque, analiza la brecha acumulada por período y los pagos inevitables antes de cobrar. Una reserva operativa protege frente a fluctuaciones ordinarias; la reserva de contingencia corresponde a riesgos identificados con respuestas posibles. No sumes una misma pérdida prevista en la proyección, en la reserva operativa y otra vez en contingencias.
Para justificar una reserva adicional, vincúlala con respuestas a riesgos y planes de contingencia que describan qué evento activa el gasto y qué alternativa se financiará. No añadas otra reserva genérica por el mismo déficit ya modelado.
Si las ventas bajan 20 %, los clientes tardan un mes más en pagar o aumenta el costo de insumos, vuelve a calcular todos los saldos. La proyección debe indicar no solo el escenario central, sino también qué condiciones exigirían buscar financiación, ajustar el alcance o aplazar el piloto.
Errores frecuentes
No equipares facturación con efectivo; no uses utilidad contable como saldo bancario; no metas aportes de socios dentro de ventas; registra impuestos y comisiones según jurisdicción y contrato reales. Evita extrapolar linealmente un piloto hasta un año sin mostrar la hipótesis de crecimiento.
Proyección de doce meses y tres escenarios editables
El ejemplo central supone 320 pedidos al mes, precio S/40, costo variable unitario S/26, fijo mensual S/4.200, cobro del 60 % en el mes de venta y cobro del 40 % restante en el siguiente, sin impagos. Esto es un supuesto simplificado de una actividad hipotética; no representa una curva de ventas real ni considera impuestos o variación estacional.
| Variable y resultado, primer mes | Conservador | Central | Favorable |
|---|---|---|---|
| Pedidos | 240 | 320 | 400 |
| Cobro mismo mes | 50 % | 60 % | 70 % |
| Ventas S/ | 9.600 | 12.800 | 16.000 |
| Cobros efectivos S/ | 4.800 | 7.680 | 11.200 |
| Pagos variables S/ | 6.240 | 8.320 | 10.400 |
| Pagos fijos S/ | 4.200 | 4.200 | 4.200 |
| Resultado operativo simplificado S/ | −840 | 280 | 1.400 |
| Saldo inicial de caja S/ | 3.000 | 3.000 | 3.000 |
| Saldo final mes 1 S/ | −2.640 | −1.840 | −400 |
En todos los casos, saldo final = saldo inicial + cobros − pagos. Una venta se reconoce en el modelo económico, mientras que su cobro depende del calendario de pagos de clientes. En el mes 2 entrará el 40 %, 50 % o 30 % pendiente de las ventas del mes 1 según el escenario, más el porcentaje cobrado de las ventas del mes 2; no sumes todas las ventas como si se cobraran inmediatamente.
Los libros v2 incluyen CajaConserv, CajaCentral, CajaFavorable (y equivalentes EN), cada uno con 12 filas mensuales y supuestos editables. Cambia pedidos, precio, costo variable, fijo, porcentaje de cobro y pagos extraordinarios para observar el efecto en el saldo mínimo de todo el horizonte y el déficit a cubrir. Los tres escenarios aquí solo alteran volumen y velocidad de cobro; en una sensibilidad adicional prueba mayor costo variable, retraso de un mes completo, baja demanda en meses consecutivos y una obligación extraordinaria.
Para interpretar cómo esas variaciones afectan la lógica económica del negocio, contrasta los escenarios de viabilidad del modelo. Ese análisis observa contribución y resultados bajo supuestos; la proyección de caja determina además cuándo entra o sale el efectivo.
No existe una reserva universal del «10 %» válida para cualquier negocio. Define reserva operativa según obligaciones y variabilidad documentadas y, por separado, contingencias para riesgos concretos; evita duplicarlas. Un saldo negativo en cualquier mes bloquea el plan sin fondos adicionales confirmados o un ajuste operacional viable. La fórmula institucional de business.gov.au inspira la separación entre saldos, cobros y pagos [R09].
Qué deberías tener al terminar
Doce meses de cobros, pagos y saldos vinculados, déficit máximo identificado, escenarios y criterio explicable para financiar caja y reservas.
Referencias: [R09], [R08], [R07].
Bibliografía y referencias
- [R09] Australian Government — business.gov.au — Set up a cash flow statement. https://business.gov.au/finance/cash-flow/set-up-a-cash-flow-statement
- [R08] U.S. Small Business Administration — Calculate your startup costs. https://legacy.sba.gov/business-guide/plan-your-business/calculate-your-startup-costs
- [R07] U.S. Small Business Administration — Write your business plan. https://legacy.sba.gov/business-guide/plan-your-business/write-your-business-plan