El costo de comenzar no es únicamente lo que cuesta comprar los equipos: incluye desembolsos previos, condiciones de operación y el efectivo que necesitarás antes de cobrar.
Inversión, gasto, costo y salida de caja
En lenguaje cotidiano, «inversión inicial» suele significar todo el dinero necesario para comenzar. Para un presupuesto controlable, separa activos (equipos o instalaciones que pueden prestar servicio durante períodos futuros), preparación (adecuaciones, pruebas, asesorías), inventario inicial, gastos operativos recurrentes y reservas. En contabilidad, el reconocimiento de activos, costos y gastos depende de criterios específicos: no supongas que toda compra inicial es automáticamente deducible o gasto inmediato. Una salida de caja ocurre cuando efectivamente se paga, aunque el costo se reconozca en otro momento.
La SBA aconseja identificar gastos únicos y mensuales y registrar su estimación antes del lanzamiento [R08]. Si deseas entender cómo esos costos contribuyen al precio y margen por unidad, consulta costos y rentabilidad, que resuelve otro problema.
Inventario de desembolsos por categoría
Empieza por la EDT y por el inventario de recursos. Para cada necesidad anota cantidad, precio unitario, impuestos o cargos aplicables, transporte, montaje, momento previsto de pago, proveedor y grado de certeza. Solicita presupuestos comparables: dos máquinas con diferentes garantías, capacidad y transporte no cuestan «lo mismo» solo por su precio de etiqueta.
Para comparar esas ofertas más allá del precio, utiliza los criterios de selección de proveedores y aliados: verifica condiciones, plazos, capacidad de entrega y respaldo. Una cotización baja no es automáticamente el menor costo total de puesta en marcha.
| Categoría ilustrativa | Importe S/ | Naturaleza |
|---|---|---|
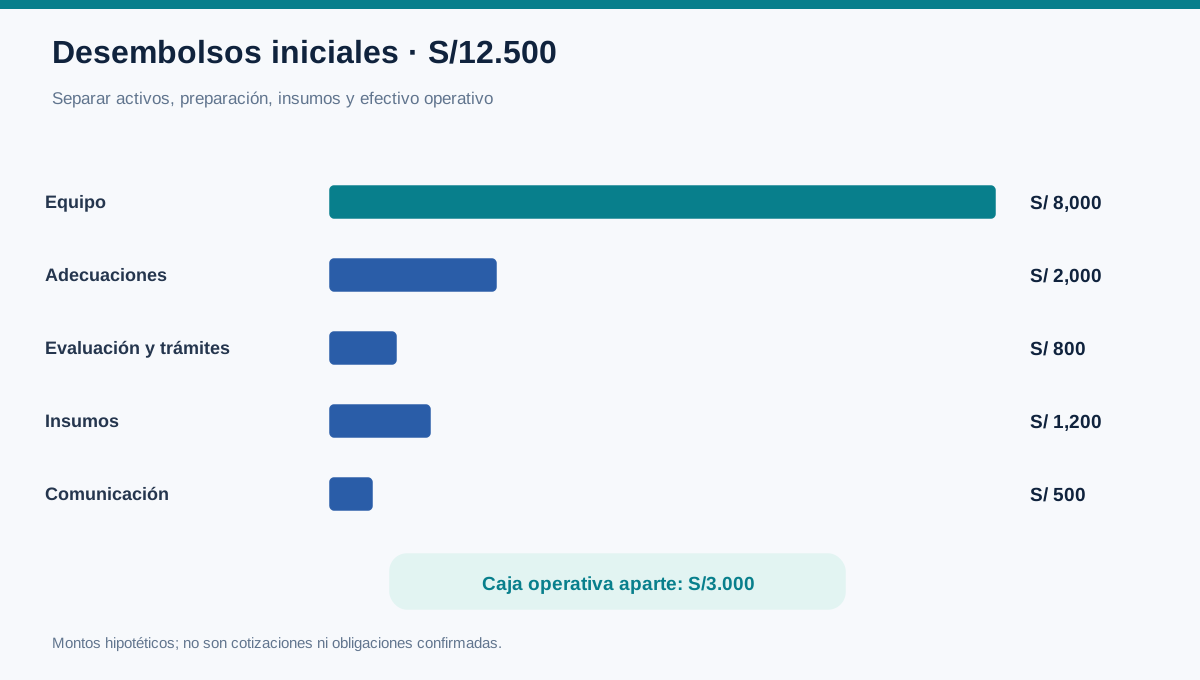
| Equipamiento de cocina | 8.000 | Compra de activos, sujeto a análisis contable |
| Adecuaciones | 2.000 | Desembolso previo |
| Evaluaciones, formación y trámites posibles | 800 | Estimación; requisitos por verificar |
| Insumos iniciales | 1.200 | Inventario inicial |
| Comunicación inicial | 500 | Preparación comercial |
| Total de desembolsos iniciales | 12.500 | No incluye caja operativa ni contingencias |
Las cifras son hipotéticas y no constituyen precios de Trujillo, Barcelona u otra ciudad. El ejemplo del artículo padre utilizaba S/8.000 en equipos, S/2.000 en adecuaciones y S/3.000 para sostener operaciones: los dos primeros importes se conservan; los S/3.000 se tratarán como efectivo operativo inicial en la proyección de caja, no como gasto adicional ni como garantía de suficiencia.
Cómo calcular lo desconocido sin fingir exactitud
Para una compra conocida, usa una cotización fechada. Para un gasto incierto, documenta intervalo plausible y fuente. Si el plazo de autorización depende de autoridades, investiga tasas oficiales y tiempos publicados, sin inventar requisitos generales. Si un equipo necesita instalación y transporte, registra sus costos separados o documenta que están incluidos, evitando doble contabilización. Las partidas sin confirmación deben marcarse «pendiente de validar», no «cero».
Para convertir posibles tasas o trámites en partidas presupuestarias sustentadas, consulta la investigación de requisitos legales y operativos según la actividad y jurisdicción. No asumas que todo permiso mencionado en otro país se aplica al negocio.
De presupuesto a necesidad total de financiación
Los desembolsos iniciales de S/12.500 no son automáticamente «el dinero que necesito». Añade el efectivo mínimo para operar antes de cobrar y la eventual cobertura de riesgos; resta fondos propios disponibles sin comprometer necesidades personales indebidamente. Cada importe debe aparecer una sola vez. Un esquema de trabajo es:
Necesidad total de caja = pagos iniciales + mayor déficit operativo proyectado + reserva justificada − efectivo disponible o aportado, ajustando las fechas y evitando sumar componentes ya contenidos en el saldo inicial del flujo.
La cifra precisa depende del flujo de caja, no de un porcentaje universal de «imprevistos». No compres inventario por seis meses si el piloto y la vida útil de los insumos justifican únicamente una compra pequeña.
Control de versiones y errores frecuentes
Anota proveedor, fecha, moneda, supuestos e impuestos en cada partida. Evita sumar un gasto mensual completo a la inversión inicial y nuevamente a la salida del primer mes; no trates un depósito reembolsable igual que un gasto definitivo. Separa fechas de contratación, facturación y pago. Pide asesoría contable para clasificación fiscal y financiera real.
Presupuesto completo: cantidades, fuentes y calendario de pago
Una cifra única no permite gestionar compras. Para cada partida hay que registrar cantidad, precio unitario, impuestos o transporte que corresponda, fuente de cotización, moneda, fecha de consulta y fecha prevista de desembolso. Los importes de este ejercicio son hipótesis didácticas, no cotizaciones comprobadas.
| Partida | Unidades | Precio unitario S/ | Desembolso S/ | Fecha didáctica | Naturaleza |
|---|---|---|---|---|---|
| Equipamiento | 2 | 4.000 | 8.000 | 1 dic 2026 | Activo, según reglas aplicables |
| Adecuaciones | 1 | 2.000 | 2.000 | 2 dic 2026 | Preparación previa |
| Evaluaciones y trámites | 2 | 400 | 800 | 3 dic 2026 | Por verificar según jurisdicción |
| Insumos iniciales | 3 lotes | 400 | 1.200 | 4 dic 2026 | Inventario inicial |
| Pruebas y formación | 2 | 250 | 500 | 5 dic 2026 | Preparación previa |
| Total de desembolsos | 12.500 |
El costo de iniciar no debe duplicarse en el primer mes de operación. Si los S/1.200 son inventario inicial ya pagado, registra su consumo y su reposición posterior según correspondan, pero no consideres dos veces el mismo pago. Si un precio incluye transporte e impuestos, no vuelvas a agregarlos; si no incluye, documenta el ajuste. La diferencia entre gasto contable y salida de dinero depende de las normas aplicables y del momento del pago.
La caja operativa de S/3.000 es un saldo disponible, no otro gasto: el ejemplo requiere S/12.500 de desembolsos y S/3.000 de saldo inicial, es decir S/15.500 de recursos a disponer antes de operar. Eso todavía no garantiza sostener la operación: el flujo de caja debe evaluar déficits posteriores y el financiamiento debe cubrir necesidades respaldadas, no redondeos sin fundamento.
Al actualizar una cotización, conserva proveedor, versión y efecto en caja y cronograma. La pestaña Inversion v2 incorpora cantidad, precio, total con fórmula, fuente, condición y calendario de pago. Las fechas mostradas aquí no son compromisos comerciales.
Qué deberías tener al terminar
Un presupuesto inicial auditable con categorías, fuentes, fechas, estados y escenarios de cotización, conectado al modelo de caja y a las opciones de financiación.
Bibliografía y referencias
- [R08] U.S. Small Business Administration — Calculate your startup costs. https://legacy.sba.gov/business-guide/plan-your-business/calculate-your-startup-costs
- [R09] Australian Government — business.gov.au — Set up a cash flow statement. https://business.gov.au/finance/cash-flow/set-up-a-cash-flow-statement