Una propuesta atractiva puede generar pérdidas si los ingresos no cubren todos los recursos necesarios. La contabilidad de gestión utiliza el margen de contribución y el análisis costo-volumen-utilidad para estimar qué actividad permite cubrir costos fijos y explorar la sensibilidad ante cambios [R12][R13][R19]. Este zoom-in es un modelo de decisión preliminar, no un estado financiero ni asesoría tributaria.
Paso 1. Distingue ingresos, costos y gastos
Ingreso es el valor de las ventas reconocidas según la política aplicable; cobro es la entrada efectiva de dinero. Costo variable cambia con las unidades entregadas dentro del rango considerado; costo fijo permanece aproximadamente constante durante un período y rango relevantes. Algunos costos son mixtos o escalonados: un segundo repartidor puede aumentar la capacidad en un salto. Los términos contables exactos dependen de la política y normas aplicables [R13].
Paso 2. Construye un costo variable por unidad
Caso hipotético Almuerzo Cerca, por almuerzo:
| Componente ilustrativo | Costo por almuerzo |
|---|---|
| Ingredientes | S/14 |
| Envase | S/2 |
| Mano de obra variable de preparación | S/5 |
| Reparto variable | S/5 |
| Costo variable total | S/26 |
El supuesto no incluye comisión de plataformas, impuestos, descuentos, devoluciones ni desperdicio extraordinario; si corresponden, deben presupuestarse para cada canal y escenario. No dupliques mano de obra fija y variable: clasifica según cómo se paga realmente.
Paso 3. Calcula contribución y margen
Con precio S/40, la contribución unitaria es 40 − 26 = S/14. Su ratio sobre ventas es 14 / 40 = 35 %. No significa que el negocio gane 35 % neto: todavía hay que pagar alquiler, administración y otros costos fijos. Margen bruto, margen de contribución y margen neto tienen denominadores y costos incluidos distintos; especifica cuál estás reportando [R13].
Paso 4. Calcula el punto de equilibrio
Supongamos gastos fijos mensuales S/4.200 en un período y rango donde no cambian. La fórmula para una sola unidad homogénea es:
Punto de equilibrio (unidades) = costos fijos / (precio − costo variable unitario)
4.200 / (40 − 26) = 300 almuerzos por mes.
Si el período operativo tuviese 26 días, serían aproximadamente 11,54 almuerzos por día, por lo que harían falta al menos 12 diarios de media bajo estos supuestos; el reparto diario real puede ser irregular. La SBA confirma esta fórmula, y OpenStax explica su rango de uso [R12][R13].
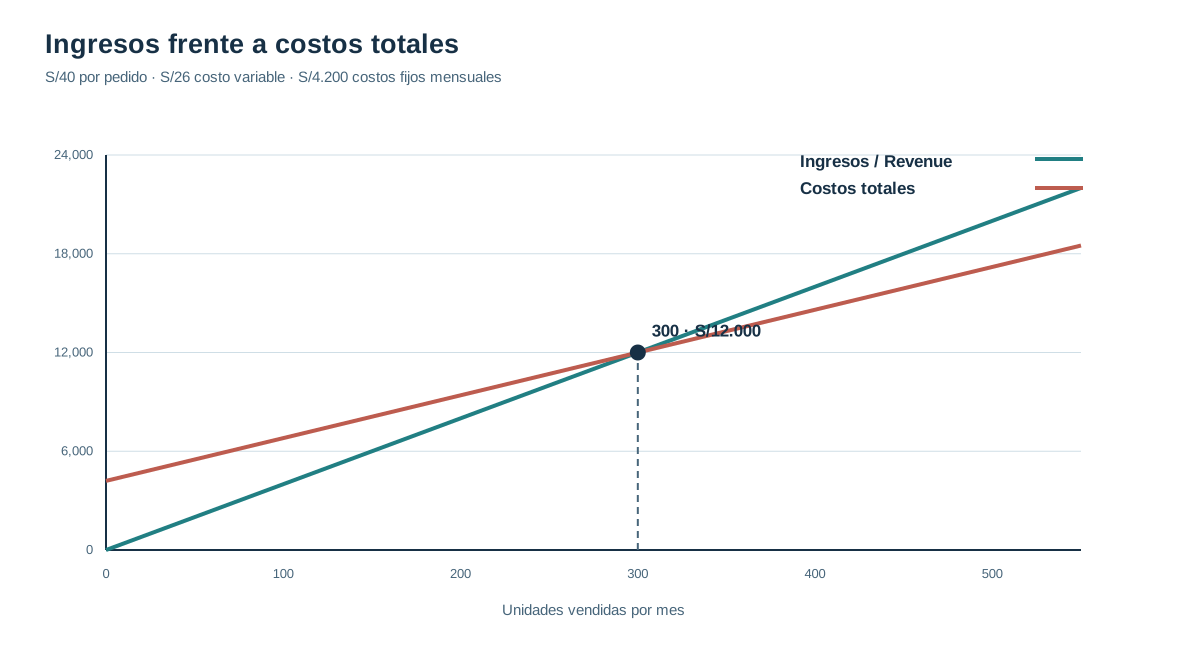
| Volumen mensual | Ingresos | Costo variable | Costos fijos | Resultado simplificado |
|---|---|---|---|---|
| 200 | S/8.000 | S/5.200 | S/4.200 | −S/1.400 |
| 300 | S/12.000 | S/7.800 | S/4.200 | S/0 |
| 400 | S/16.000 | S/10.400 | S/4.200 | S/1.400 |
| 500 | S/20.000 | S/13.000 | S/4.200 | S/2.800 |
La tabla ignora inversión inicial, impuestos, intereses, depreciación, posibles mermas adicionales y capacidad máxima. No debe usarse sin ajustes para un presupuesto real.
El punto de equilibrio operativo no incorpora todos los desembolsos necesarios para empezar. Antes de comprometer dinero, completa el presupuesto de inversión inicial y costos de puesta en marcha, que separa equipos, preparación, inventario y necesidades de efectivo.
Paso 5. Reconoce la economía por cliente y por canal
Una transacción puede tener contribución positiva y aun así ser poco sostenible si captar ese cliente cuesta demasiado. Si se pagan anuncios, identifica el costo de adquisición realmente atribuible, sin confundir visitas con nuevos clientes. No inventes un valor de vida del cliente basado en recompra no observada. Si una plataforma cobra S/8 de comisión por pedido además de los S/26 variables, la contribución cae de S/14 a S/6, suponiendo igual precio y costos restantes; esa actividad puede requerir otro punto de equilibrio. Consulta canales sostenibles.
Las cifras de costos y comportamiento comercial deben convertirse en hipótesis de viabilidad económica antes de dar por sostenible un escenario.
Paso 6. Distingue rentabilidad de liquidez
Puede existir resultado positivo en las cuentas y, sin embargo, falta de caja si una empresa cliente paga a 45 días mientras salarios e insumos se pagan antes. IAS 7 distingue flujos operativos, de inversión y de financiación [R14]. Prepara un calendario de cobros, pagos, inventario y reservas. Un adelanto de cliente tampoco siempre significa ingreso ya ganado por completo. El capital de trabajo necesario depende de plazos reales y del ciclo de operación, no solo del beneficio mensual.
Una utilidad estimada positiva no indica que haya efectivo suficiente para pagar salarios, insumos o cuotas en su vencimiento. El ejercicio de doce meses de caja y reservas traslada las ventas a fechas de cobro y los gastos a fechas de pago, mostrando qué financiación o ajuste operativo podría ser necesario.
Paso 7. Considera mezcla de productos y capacidad
Si vendes menús con contribuciones distintas, el punto de equilibrio simple de S/14 por unidad ya no sirve para todo el negocio: necesitas la mezcla de ventas o unidades compuestas. Si la cocina no puede producir 300 almuerzos al mes sin contratar personal adicional, el costo fijo supuesto es incorrecto para ese volumen. OpenStax aborda los efectos de mezcla y rango relevante [R13]. Examina capacidades del negocio.
Errores y controles
Nunca dividas por una contribución cero o negativa; si precio ≤ costo variable, más ventas no cubren fijos bajo ese modelo. No confundas facturación con margen, margen con efectivo o precio sin impuestos con precio facturado. Incluye costos indirectos pertinentes y comprueba que los supuestos pertenecen al mismo período. Para explorar cambios de volumen y precios, continúa con escenarios de viabilidad.
Control mínimo para que la hoja de cálculo sea auditable
Cada valor debe señalar período, unidad, moneda, condición y fuente. «Costo S/26» es incompleto si no sabemos que se refiere a un almuerzo entregado, qué partidas incluye y si el reparto es variable. Incluye una celda de contribución y otra de punto de equilibrio con fórmulas, no valores escritos manualmente. Añade una comprobación que advierta si precio menos costo variable es cero o negativo. Guarda una versión nueva cuando cambies supuestos, de modo que puedas explicar por qué el equilibrio pasó de 300 a otra cifra. Un cálculo transparente es más útil que una tabla con precisión aparente.
Qué deberías tener al terminar
Una tabla reproducible de costo variable, contribución, costos fijos, punto de equilibrio, sensibilidad básica, capacidad y plazos de cobro-pago; supuestos y omisiones declaradas. Fuentes: [R12][R13][R14][R19].
Bibliografía y referencias
- [R12] U.S. Small Business Administration — Break-even point calculator. https://www.sba.gov/counseling/plan-your-business/break-even-point-calculator/ — Fórmula de punto de equilibrio y supuestos.
- [R13] OpenStax — Managerial Accounting, Chapter 3 Summary. https://openstax.org/books/principles-managerial-accounting/pages/3-summary — Margen de contribución, punto de equilibrio, mezcla y sensibilidad.
- [R19] OpenStax — Break-Even Sensitivity Analysis. https://openstax.org/books/principles-managerial-accounting/pages/3-3-perform-break-even-sensitivity-analysis-for-a-single-product-under-changing-business-situations — Cambios de precio, volumen y costos en escenarios.
- [R14] IFRS Foundation — IAS 7 Statement of Cash Flows. https://www.ifrs.org/issued-standards/list-of-standards/ias-7-statement-of-cash-flows/ — Clasificación de flujos operativos, de inversión y financiación.